
O modelo de declaração de isenção de imposto de renda por doença grave é, na prática, um requerimento à sua fonte pagadora (INSS, órgão público ou entidade de previdência), acompanhado do laudo médico. É ele que faz o imposto deixar de ser descontado do benefício.
Têm direito à isenção de Imposto de Renda por doença grave os aposentados, pensionistas e militares da reserva ou reformados acometidos por uma das doenças previstas na Lei nº 7.713/1988, desde que comprovem a condição com laudo de serviço médico oficial.
A isenção atinge apenas proventos de aposentadoria, pensão e reforma (inclusive o 13º), e nunca alcança salário, aluguel ou renda de autônomo.
Quem tem direito à isenção de imposto de renda por doença grave?
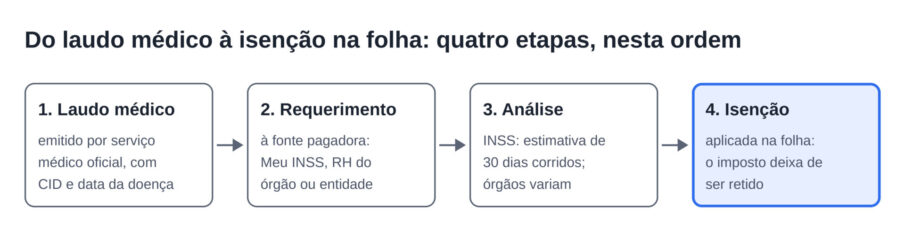
O requerimento à fonte pagadora vem antes da declaração do IRPF e é ele que interrompe o desconto do imposto.
O direito depende de duas condições ao mesmo tempo: receber aposentadoria, pensão ou reforma e ter uma doença da lista legal, comprovada por laudo oficial. A doença precisa ser de quem recebe o benefício. Quem ainda trabalha ou tem outras rendas continua pagando imposto sobre elas, conforme a Receita Federal.
A lista da Lei nº 7.713/1988 é fechada, ou seja, só as doenças nela previstas geram o direito, sem ampliação por analogia:
AIDS, alienação mental, cardiopatia grave, cegueira, contaminação por radiação, doença de Paget em estado avançado, doença de Parkinson, esclerose múltipla, espondiloartrose anquilosante, fibrose cística, hanseníase, nefropatia grave, hepatopatia grave, neoplasia maligna, paralisia irreversível e incapacitante e tuberculose ativa.
Também são isentos os proventos de aposentadoria ou reforma por acidente em serviço e os de quem tem moléstia profissional.
Modelo de declaração de isenção de imposto de renda: requerimento à fonte pagadora
No INSS, o pedido é digital, pelo serviço Solicitar Isenção de Imposto de Renda no Meu INSS, sem formulário em papel. No entanto, em órgãos públicos, institutos de previdência e entidades de previdência complementar costumam pedir requerimento por escrito.
Use o modelo abaixo e adapte ao formato exigido por quem paga o seu benefício.
REQUERIMENTO DE ISENÇÃO DE IMPOSTO DE RENDA RETIDO NA FONTE POR MOLÉSTIA GRAVE
À [nome da fonte pagadora: INSS, órgão ou entidade de previdência] Setor de [Recursos Humanos, Benefícios ou Previdência]
Eu, [nome completo], CPF nº [número], RG nº [número], benefício/matrícula nº [número], residente em [endereço], telefone e e-mail [contatos], aposentado(a)/pensionista/reformado(a) por esta instituição, requeiro, com base no art. 6º, incisos XIV e XXI, da Lei nº 7.713/1988 e no art. 30 da Lei nº 9.250/1995, o reconhecimento da isenção do Imposto de Renda sobre meus proventos, por ser portador(a) de [doença], CID [código], conforme laudo pericial anexo, emitido por [serviço médico oficial] em [data].
Requeiro que a isenção valha a partir de [data de início indicada no laudo], com a cessação da retenção na fonte, inclusive sobre o 13º, e que a decisão me seja comunicada. Declaro que as informações são verdadeiras.
Anexos: laudo pericial; documento de identificação com CPF; comprovante do benefício (extrato ou contracheque).
[Cidade], [data]. [Assinatura e nome completo]
Como preencher cada campo do requerimento
Quatro campos concentram os pedidos de complementação, e vale conferir cada um antes de protocolar:
- Identificação do benefício: informe o número do benefício ou a matrícula, dado que o setor usa para localizar o seu pagamento.
- Doença e CID: copie nome e código exatamente como estão no laudo, porque divergência entre os dois documentos é motivo comum de exigência.
- Data de início: se a doença surgiu depois da aposentadoria, vale a data do laudo; se surgiu antes, vale a data da aposentadoria; se o laudo não traz a data, vale a data de emissão dele.
- Anexos: envie cópia legível e completa do laudo e guarde o protocolo com número e data.
Estrutura do laudo médico aceito para a isenção
A Lei nº 9.250/1995 exige laudo pericial emitido por serviço médico oficial da União, dos estados, do Distrito Federal ou dos municípios. Laudo de clínica ou hospital privado não atende à exigência na via administrativa, mesmo em convênio com o SUS, segundo a Receita Federal.
A Receita publica um modelo de laudo pericial para o serviço médico usar. Ao receber o seu, confira se ele traz:
- Órgão emissor e médico responsável: nome do serviço oficial, nome do médico, CRM, assinatura e carimbo.
- Qualificação do paciente: nome completo e CPF, os mesmos do requerimento.
- Diagnóstico com CID e fundamentos: a doença descrita de forma específica, com os elementos que sustentam a conclusão, como exames e histórico.
- Data em que a doença foi contraída: quando for impossível determinar, a Receita considera a data de emissão do laudo.
Fontes divergem sobre exigir prazo de validade quando a doença é controlável. Dessa forma, pergunte à sua fonte pagadora e, se ela pedir, solicite que o médico registre se a moléstia é passível de controle.
Onde enviar o laudo médico para isenção de imposto de renda
O laudo e o requerimento vão para quem paga o benefício, e não para a Receita Federal. A própria Receita recomenda procurar, de preferência, o serviço médico oficial da fonte pagadora, porque assim o imposto já deixa de ser retido. A tabela mostra o destino em cada caso:
| Fonte pagadora | Onde protocolar | Observação |
|---|---|---|
| INSS | Meu INSS (site ou app): Agendamentos/Requerimentos, Novo requerimento, busca por “isenção”. Dúvidas: telefone 135 | Documentos médicos digitalizados; o INSS pode convocar perícia presencial |
| Servidor público, militar da reserva ou reformado, pensionista de órgão público | Setor de recursos humanos ou instituto de previdência do órgão; órgãos federais costumam usar o SouGov | Confirme o formato do requerimento com o setor |
| Previdência complementar (fundo de pensão, PGBL, Fapi) | A própria entidade pagadora | A Receita considera isentos também esses valores |
A Receita só pede o laudo se o seu IRPF cair em malha fiscal, e então a restituição fica suspensa até a análise. Guarde cópia do laudo e do protocolo.
Já tem o laudo e não sabe se ele atende à sua fonte pagadora? A Resolvvi analisa seu caso sem custo e orienta o requerimento do começo ao fim.
Prazos de análise e quando a isenção começa a valer
Não existe prazo único. No INSS, a estimativa informada no serviço é de 30 dias corridos, mas reportagem do Contábeis registrou casos de demora de até 18 meses. Em órgãos públicos e institutos de previdência, o prazo varia conforme o órgão.
| Etapa | Prazo | O que fazer |
|---|---|---|
| Laudo no serviço médico oficial | Depende da agenda da unidade | Peça o modelo de laudo da Receita |
| Análise no INSS | Estimativa de 30 dias corridos, com relatos de demora maior | Acompanhe em Agendamentos/Requerimentos |
| Análise em órgão público | Varia por órgão | Guarde o número do protocolo |
| Isenção aplicada | Após o deferimento | Confira o fim da retenção no contracheque |
Se o pedido for negado, ainda cabe contestar. A Súmula 627 do STJ firmou que a isenção independe de sintomas atuais, bastando a comprovação da doença grave.
Leia também no Portal da Resolvvi:
- Corte de água por falta de pagamento: como proceder
- Corte indevido de água
- Extrato de contribuições do INSS
Como a Resolvvi pode ajudar
Pagar imposto sobre uma aposentadoria que a lei isenta pesa no orçamento de quem já gasta com tratamento. Nesse sentido, obter a isenção e pedir de volta o valor retido no passado são direitos que caminham juntos, e o prazo da restituição retroativa é de cinco anos contados a partir do recolhimento.
Avalie seu caso gratuitamente com a Resolvvi: você envia os documentos online, nossa equipe analisa o laudo e a data de início da isenção e mostra se há imposto retido que pode voltar para você. Descubra agora se você pode ter direito à isenção e à restituição retroativa.
Perguntas frequentes sobre o modelo de declaração de isenção de imposto de renda
A Receita publica apenas o modelo de laudo pericial. O requerimento varia conforme a fonte pagadora: no INSS é digital, pelo Meu INSS; nos demais casos vale o modelo deste guia, adaptado ao que o setor pedir.
Para quem paga o seu benefício: INSS, órgão público, instituto de previdência ou entidade de previdência complementar. A Receita Federal não recebe o laudo nesta etapa.
Sim. A Receita inclui o 13º e a complementação paga por entidade de previdência complementar, Fapi ou PGBL.
Pode, a partir da data de início da isenção, respeitado o prazo de cinco anos do recolhimento. A Receita orienta retificar as declarações dos anos anteriores e pedir a restituição.
Depende. A isenção cobre só o benefício. Quem tem outras rendas ou outra hipótese de obrigatoriedade continua obrigado a declarar, informando o benefício como rendimento isento.
